Mutuelle : comment résilier facilement en ligne et éviter les frais cachés ?
Mise à jour le 04/11/2026 - Par Séverine Fauchille
- après un an de contrat, vous pouvez résilier votre mutuelle santé à tout moment, sans frais ni pénalité ;
- la résiliation « en 3 clics » permet d'effectuer les démarches directement en ligne auprès des organismes concernés ;
- un chevauchement entre deux contrats peut entraîner un double paiement de cotisations si les dates ne sont pas coordonnées.
Quand peut-on résilier sa mutuelle santé sans frais ?
Après un an, une résiliation possible à tout moment
Depuis décembre 2020, la résiliation infra-annuelle permet de mettre fin à un contrat de complémentaire santé individuel après une première année de souscription, sans justification ni pénalité.
Vous n'avez donc plus besoin d'attendre l'échéance annuelle. La résiliation prend effet un mois après réception de votre demande par l'organisme.
Avant de changer de contrat, prenez toutefois le temps de comparer les meilleures mutuelles santé afin d'évaluer les cotisations, les garanties et les niveaux de remboursement proposés.
Avant un an, des exceptions à connaître
Pendant la première année, certains changements de situation peuvent justifier une résiliation anticipée : mariage, divorce, déménagement ou changement de profession, notamment.
Pour être recevable sur ce fondement, le changement doit modifier directement le risque couvert. La demande doit généralement être effectuée dans les trois mois suivant l'événement, avec un justificatif.
L'adhésion obligatoire à une mutuelle d'entreprise peut également permettre de mettre fin à une couverture individuelle, selon les conditions applicables.
Comment résilier sa mutuelle directement en ligne ?
La résiliation « en 3 clics »
Depuis le 1er juin 2023, les organismes proposant la souscription électronique doivent mettre à disposition une fonctionnalité gratuite de résiliation en ligne, même si le contrat a été souscrit par téléphone ou en agence.
Cette fonctionnalité doit être facilement accessible depuis leur site ou application.
Pour effectuer votre résiliation en 3 clics, vous devez identifier votre contrat, préciser le motif de résiliation, vérifier les informations récapitulatives et confirmer votre demande.
L'organisme doit ensuite accuser réception et vous communiquer la date de fin du contrat. Cette procédure simplifie les démarches, mais ne supprime pas les conditions légales de résiliation.
Changer de mutuelle sans interrompre sa couverture
Lorsque vous souscrivez une nouvelle complémentaire santé, celle-ci doit prendre en charge la résiliation de votre ancien contrat si vous lui en faites la demande dans le cadre de la résiliation infra-annuelle.
Elle doit également veiller à la continuité de votre couverture.
Si vous préférez effectuer les démarches vous-même, plusieurs moyens de notification sont possibles, notamment le courrier recommandé.
Retrouvez les différentes procédures dans notre guide complet sur la résiliation d'une mutuelle santé.
Quels frais cachés surveiller lors d'un changement de mutuelle ?
Les cotisations restantes et le risque de double paiement
Une résiliation sans frais ne signifie pas que les cotisations cessent immédiatement. Vous devez régler celles correspondant à votre période de couverture, jusqu'à la date effective de résiliation.
Attention au chevauchement des contrats ! Si votre nouvelle mutuelle prend effet avant la fin de l'ancienne, vous risquez de payer deux cotisations simultanément.
Pour éviter ce surcoût, coordonnez les dates de résiliation et de prise d'effet. Si vous avez payé des cotisations après la fin de votre ancien contrat, l'organisme doit vous rembourser le trop-perçu sous 30 jours.
Les frais parfois oubliés du nouveau contrat
D'autres frais cachés ou dépenses mal anticipées peuvent réduire les économies espérées. Avant de souscrire, vérifiez :
- les éventuels frais de dossier ou d'adhésion ;
- les délais de carence applicables à certaines garanties ;
- les franchises, plafonds de remboursement et exclusions ;
- les augmentations de cotisations prévues au contrat.
Ces coûts ne sont pas nécessairement cachés au sens juridique, mais doivent être pris en compte dans votre comparaison.
Comment éviter les mauvaises surprises après la résiliation ?
Conservez l'accusé de réception de votre demande ainsi que la confirmation indiquant la date de fin du contrat.
Vérifiez ensuite l'arrêt des prélèvements et le remboursement des éventuelles cotisations versées en trop.
Enfin, assurez-vous que votre nouvelle couverture prend effet au bon moment. Une cotisation moins élevée ne représente pas forcément une économie si les garanties sont moins protectrices ou si certains soins restent davantage à votre charge.
Cet article est un contenu sponsorisé.
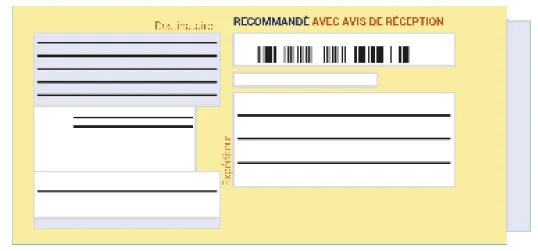
Envoyez votre lettre de résiliation en recommandé, sans vous déplacer
- En partenariat avec La poste
- Service disponible 24 heures sur 24, 7 jours sur 7
- Fini les déplacements, vous gagnez du temps !
