Assurance habitation : quels sinistres risquent de ne pas être couverts cet hiver ?
Mise à jour le 12/11/2026 - Par Séverine Fauchille
- les dommages liés aux intempéries ne sont pas tous indemnisés de la même manière selon leur origine et les garanties du contrat ;
- un défaut d'entretien peut limiter votre indemnisation dans certaines circonstances, notamment si une exclusion contractuelle valable s'applique ;
- si votre assurance habitation ne correspond plus à vos besoins, vous pouvez généralement la résilier à tout moment après un an de contrat.
Tempête, fortes pluies, infiltrations : que couvre votre assurance habitation ?
Les dommages causés par le vent et les tempêtes
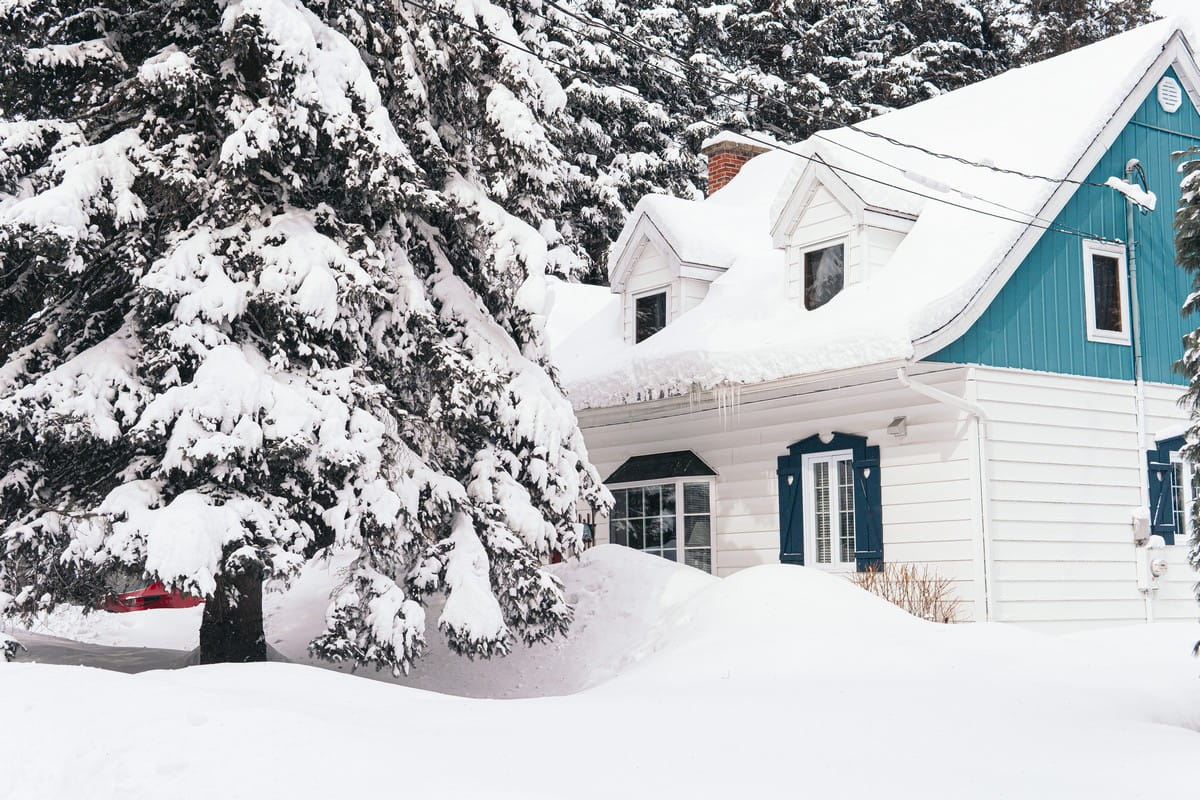
Une tempête arrache des tuiles, endommage votre toiture ou provoque la chute d'un arbre sur votre maison ? La garantie tempête, obligatoire dans les contrats d'assurance couvrant les dommages aux biens, peut prendre en charge les dégâts.
Toutefois, les conditions d'indemnisation varient selon les contrats. Certains assureurs exigent notamment des preuves de l'intensité du vent ou de dommages causés à d'autres bâtiments situés à proximité.
Attention également aux franchises, aux plafonds d'indemnisation et aux conditions particulières concernant les équipements extérieurs, comme les clôtures ou les abris de jardin.
Les infiltrations d'eau ne sont pas toujours couvertes
Cette saison favorise également les infiltrations d'eau, notamment lorsque les gouttières sont obstruées ou que la toiture présente des défauts d'étanchéité.
Mais toutes les infiltrations ne relèvent pas automatiquement de la garantie dégâts des eaux. Leur prise en charge dépend notamment de leur origine et des exclusions prévues au contrat.
Par exemple, une infiltration accidentelle par la toiture peut être couverte, tandis que des dommages résultant d'un défaut d'entretien prolongé peuvent être exclus.
Il est donc important de distinguer les dommages causés par un événement soudain de ceux liés à une dégradation progressive du logement.
Un défaut d'entretien peut-il entraîner un refus d'indemnisation ?
Toiture, gouttières, cheminée : les points à surveiller
L'entretien du logement joue un rôle important dans la prévention des sinistres de la saison froide. Avant les premières intempéries, plusieurs vérifications sont recommandées :
- Nettoyer les gouttières pour éviter les débordements ;
- Contrôler l'état de la toiture et remplacer les tuiles endommagées ;
- Vérifier l'étanchéité des fenêtres et des ouvertures ;
- Entretenir les installations de chauffage et faire ramoner les conduits lorsque cela est nécessaire.
Ces précautions permettent de limiter les risques, mais aussi de conserver des éléments attestant du bon entretien du logement.
L'assureur peut-il refuser de vous indemniser ?
Un défaut d'entretien ne suffit pas, à lui seul, à justifier automatiquement un refus d'indemnisation.
L'assureur doit pouvoir s'appuyer sur les conditions du contrat et sur une exclusion de garantie valable et applicable au sinistre. Une exclusion doit notamment être formulée de manière suffisamment précise.
Si votre assureur refuse une prise en charge en invoquant un manque d'entretien, vous pouvez lui demander de préciser la clause concernée et les éléments justifiant sa décision.
En cas de désaccord persistant, une réclamation écrite peut être adressée à l'assureur, avant une éventuelle saisine du Médiateur de l'assurance.
Que faire si votre logement subit un sinistre cet hiver ?
Après une tempête ou un dégât des eaux, il est essentiel de réagir rapidement pour préserver vos droits.
Commencez par sécuriser les lieux et limiter l'aggravation des dommages, sans vous mettre en danger. Prenez ensuite des photographies et conservez les justificatifs des éventuelles interventions d'urgence.
La déclaration du sinistre doit généralement être effectuée dans un délai minimal contractuel de 5 jours ouvrés à compter de sa découverte, notamment pour les dégâts des eaux. Des règles particulières s'appliquent à certains événements, comme les catastrophes naturelles reconnues par arrêté.
Évitez également d'entreprendre des réparations définitives avant l'accord de votre assureur, sauf urgence ou nécessité de prévenir une aggravation des dégâts.
Votre assurance habitation est-elle encore adaptée à vos besoins ?
Relisez votre contrat, notamment si vous avez effectué des travaux, installé de nouveaux équipements ou constaté que certaines garanties sont insuffisantes.
Comparez les franchises, les plafonds d'indemnisation, les exclusions et les garanties optionnelles. Une cotisation moins élevée ne signifie pas nécessairement une meilleure protection.
Si votre contrat ne vous convient plus, la loi Hamon vous permet de résilier votre assurance habitation à tout moment après la première année, sans frais ni pénalité. La résiliation prend généralement effet un mois après réception de la demande.
Pour les locataires, qui doivent maintenir une assurance habitation, le nouvel assureur se charge de la résiliation de l'ancien contrat afin d'éviter toute interruption de couverture.
Comment résilier votre assurance habitation facilement ?
Vous souhaitez changer d'assurance habitation avant l'hiver ? Lettre-resiliation.com vous permet de préparer et d'envoyer votre lettre de résiliation en recommandé avec accusé de réception, directement en ligne, sans vous déplacer.
Ce service vous permet de conserver une preuve de votre démarche et de suivre l'acheminement de votre courrier.
Si vous êtes locataire, la résiliation dans le cadre d'un changement d'assurance doit toutefois être effectuée par votre nouvel assureur pour garantir la continuité de votre couverture.
Envoyez votre lettre de résiliation en recommandé, sans vous déplacer
- En partenariat avec La poste
- Service disponible 24 heures sur 24, 7 jours sur 7
- Fini les déplacements, vous gagnez du temps !
