Courtier en assurance de prêt immobilier : à quoi sert-il vraiment ?
Mise à jour le 27/10/2026 - Par Séverine Fauchille
- Un courtier peut vous aider à comparer les contrats d’assurance emprunteur.
- Les garanties et leurs conditions sont aussi importantes que le tarif.
- Le coût de l’assurance peut avoir un impact significatif sur le coût total du crédit.
Comment un courtier vous aide-t-il à choisir votre assurance de prêt immobilier ?
La banque qui accorde le crédit peut proposer son propre contrat d’assurance emprunteur, mais vous êtes libre de choisir un autre assureur à condition de respecter le niveau de garanties exigé par l’établissement prêteur.
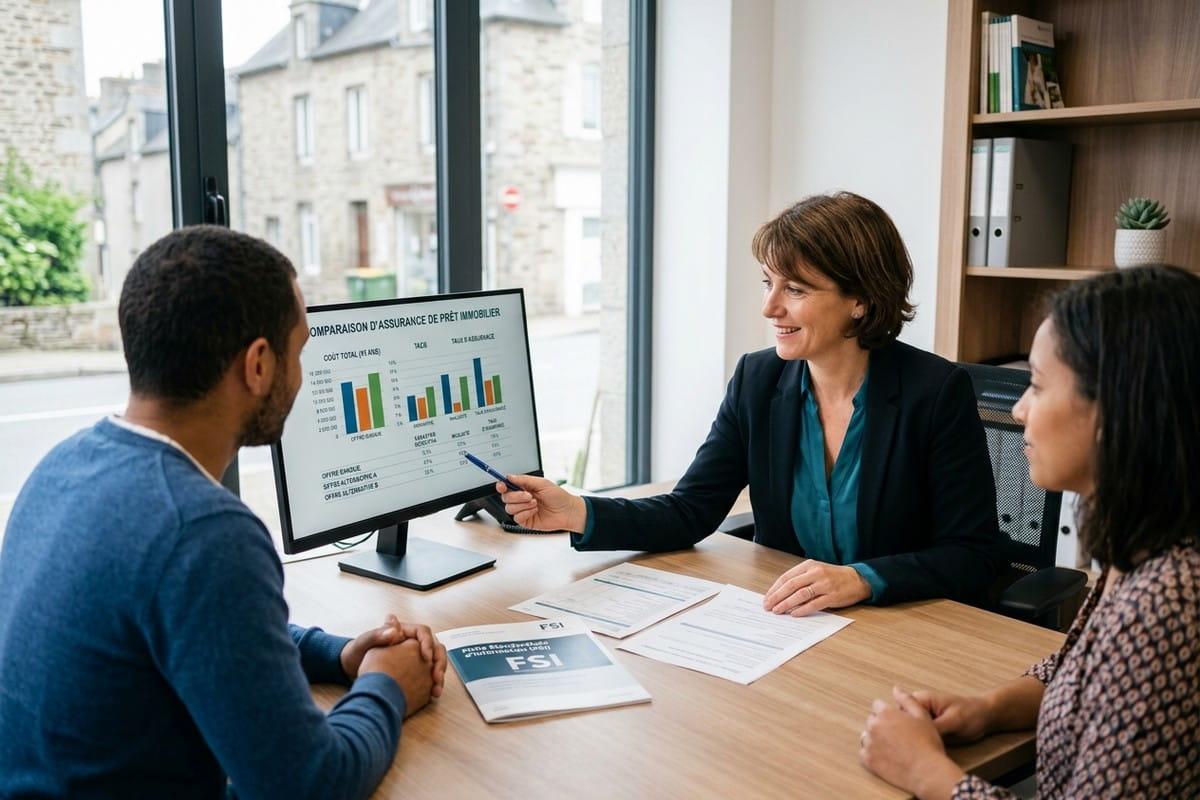
Dans ce contexte, le courtier joue un rôle d’intermédiaire. Il analyse notamment le profil de l’emprunteur, les caractéristiques du crédit et les garanties demandées par la banque afin d’identifier des contrats adaptés.
Des acteurs spécialisés comme Magnolia proposent notamment de se faire accompagner pour son assurance de crédit immobilier, afin de comparer les garanties et les tarifs de différents contrats. L’objectif est de trouver une assurance adaptée aux exigences de la banque, mais aussi au profil et aux besoins de l’emprunteur.
Le prix n’est en effet pas le seul élément à prendre en compte. Un contrat moins cher peut prévoir des conditions de couverture différentes, des exclusions ou des modalités d’indemnisation moins adaptées à votre situation. L’intérêt du courtier est donc aussi de vous aider à lire et comparer les contrats au-delà du montant de la cotisation.
Quelles garanties examiner avant de signer votre contrat d'assurance emprunteur ?
L’assurance emprunteur peut prendre en charge tout ou partie du remboursement du prêt lorsque certains événements empêchent l’emprunteur de faire face à ses échéances. Selon le contrat et les exigences de la banque, différentes garanties peuvent être prévues : décès, perte totale et irréversible d’autonomie (PTIA), invalidité permanente ou encore incapacité temporaire de travail.
Avant de signer, ne vous arrêtez pas à la liste des garanties. Vérifiez également les conditions d’application :
- exclusions,
- délais de franchise ou de carence,
- durée d'indemnisation,
- mode de prise en charge.
La fiche standardisée d’information (FSI) facilite cette comparaison. Elle présente notamment les principales garanties proposées et le coût estimatif de l’assurance. La fiche personnalisée remise par le prêteur précise, quant à elle, les garanties et les quotités exigées pour votre crédit.
Ces documents offrent la possibilité de comparer plusieurs contrats sur des bases plus homogènes et de vérifier qu’une assurance alternative répond bien aux critères fixés par la banque.
Quel impact du taux d'assurance sur le coût total de votre crédit immobilier ?
Sur un crédit immobilier souscrit pour une longue durée, le coût de l’assurance peut représenter une dépense importante. Regardez non seulement le taux du crédit, mais aussi celui de l’assurance et son coût sur toute la durée du prêt.
Le TAEG (taux annuel effectif global) constitue à ce titre un indicateur essentiel : il intègre les intérêts du prêt, mais également différents frais nécessaires à l’obtention du crédit, dont le coût de l’assurance et des garanties obligatoires. Il permet ainsi de comparer plus facilement le coût global de plusieurs offres de financement.
Une différence de tarif d’assurance qui paraît faible chaque mois peut, une fois rapportée à 15, 20 ou 25 ans, représenter une somme significative.
En conclusion
Le choix d’une assurance de prêt immobilier ne doit donc pas reposer uniquement sur son prix. Comparer les garanties, les conditions de prise en charge et le coût sur la durée du crédit aide à choisir un contrat adapté à votre situation. L’accompagnement d’un courtier peut également faciliter cette comparaison et vous aider à mieux comprendre les différentes offres.
Cet article est un contenu sponsorisé.
Envoyez votre lettre de résiliation en recommandé, sans vous déplacer
- En partenariat avec La poste
- Service disponible 24 heures sur 24, 7 jours sur 7
- Fini les déplacements, vous gagnez du temps !
